A baixa adesão às linhas de crédito destinadas à renegociação de dívidas rurais coloca em discussão a capacidade da Medida Provisória 1.376/2026 de atender produtores afetados por perdas de safra. Embora o programa tenha previsto até R$ 100 bilhões para essas operações, menos de 25% desse montante havia sido efetivamente renegociado no país. A medida foi aprovada pelo Senado na quarta-feira (11) e encaminhada à sanção presidencial.
A votação ocorreu poucas horas antes do fim da validade da MP, que passou pelo Congresso na forma do Projeto de Lei de Conversão 16/2026. O texto estabelece condições para a contratação de crédito voltado à regularização de débitos do setor agropecuário.
No Banco do Brasil, principal financiador do agronegócio, as renegociações somavam R$ 13,4 bilhões até 11 de novembro. O resultado ficou abaixo da estimativa da instituição, que projetava até R$ 30 bilhões em operações. Conforme dados do próprio banco, apenas 15% dos clientes inadimplentes participaram do programa.
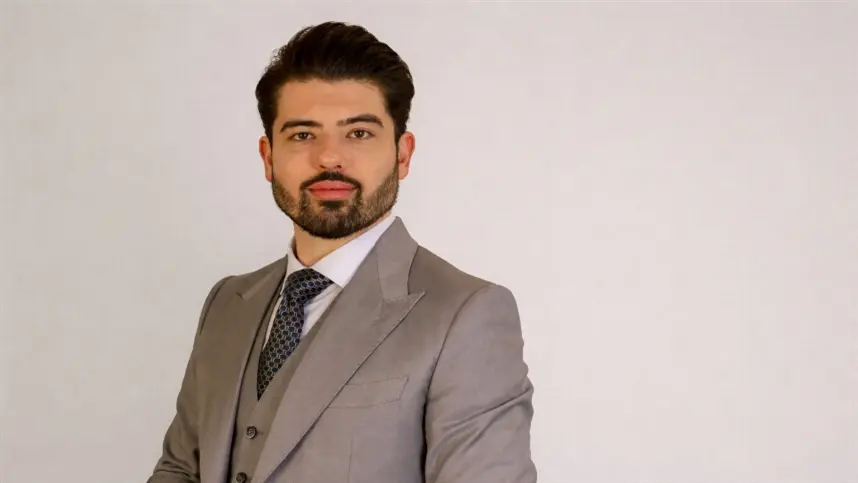
Para Gustavo Maffioletti, sócio do M&A Advogados, a diferença entre os recursos previstos e as contratações demonstra que parte dos produtores endividados encontra dificuldades para acessar as condições oferecidas.
Segundo o advogado, a exigência de comprovação de duas quebras de safra, apresentação de laudos e demonstração de perda mínima de renda restringe o alcance da medida. Além disso, a aprovação das operações depende da avaliação das instituições financeiras, que continuam responsáveis pelo risco de crédito.
A discussão sobre os resultados da renegociação também envolve o comportamento dos produtores diante das obrigações financeiras.
Na quinta-feira (12), durante comentários sobre o balanço do terceiro trimestre, a presidente do Banco do Brasil, Tarciana Medeiros, relacionou parte da baixa procura ao chamado "risco moral". Segundo sua avaliação, médios e grandes produtores teriam adiado pagamentos na expectativa de obter condições mais favoráveis para regularizar seus débitos.
Na carteira de crédito agropecuário do banco, a inadimplência superior a 90 dias atingiu 6,92% em setembro, contra 4,84% no mesmo mês do ano anterior.
Maffioletti apresenta uma interpretação diferente para a adesão limitada. Na avaliação do advogado, as exigências de enquadramento e as condições financeiras das propostas dificultam a participação de produtores que precisam renegociar suas obrigações.
Ele também questiona a capacidade de novas operações de crédito resolverem o endividamento quando as taxas de juros oferecidas não são compatíveis com a capacidade de pagamento da atividade rural.
Diante das limitações identificadas na medida provisória, Maffioletti defende que os produtores avaliem a possibilidade de prorrogar os financiamentos já contratados, utilizando os mecanismos previstos nas normas do crédito rural para situações de frustração de safra.
O fundamento jurídico mencionado pelo advogado é a Súmula 298 do Superior Tribunal de Justiça (STJ). O entendimento estabelece que o alongamento de dívida originada de crédito rural constitui direito do devedor, nos termos da legislação, e não uma decisão facultativa da instituição financeira.
Segundo Maffioletti, quando a perda de produção está devidamente comprovada e são atendidos os requisitos legais, o produtor pode solicitar a prorrogação mantendo as condições originais do financiamento.
A alternativa, em sua avaliação, permite tratar o débito existente sem necessariamente substituí-lo por uma nova operação de crédito, sujeita a outras taxas de juros.
O advogado considera esse mecanismo mais previsível do que a contratação de linhas cuja disponibilidade depende de recursos orçamentários, regulamentação e análise de risco pelas instituições financeiras.
Outro ponto de atenção é o período disponível para formalizar as operações. Após as alterações feitas pelo Congresso, o prazo de contratação previsto na medida passou a ser de 120 dias a partir da regulamentação da lei, substituindo a contagem iniciada na publicação da MP.
Essa mudança aproxima a janela de renegociação do calendário de colheita de importantes culturas agrícolas.
No Centro-Oeste, a colheita da soja começa em janeiro. Na região Sul, a colheita da maçã tem início a partir do fim do mesmo mês.
Para produtores que acumulam parcelas vencidas ou com vencimento próximo, a sobreposição dos prazos pode comprometer o planejamento financeiro e a destinação da receita obtida com a comercialização da produção.
Maffioletti também chama a atenção para os financiamentos garantidos por alienação fiduciária, modalidade que pode expor o patrimônio rural a riscos em situações de inadimplência.
Como orientação, o advogado recomenda que produtores com dificuldades financeiras organizem os documentos que comprovem as perdas de safra, formalizem os pedidos de alongamento junto às instituições credoras e submetam eventuais propostas de renegociação à análise jurídica antes da assinatura.
Na avaliação de Maffioletti, a proximidade da colheita torna importante buscar uma solução para os débitos antes que a receita da nova safra seja comprometida pelas obrigações anteriores.