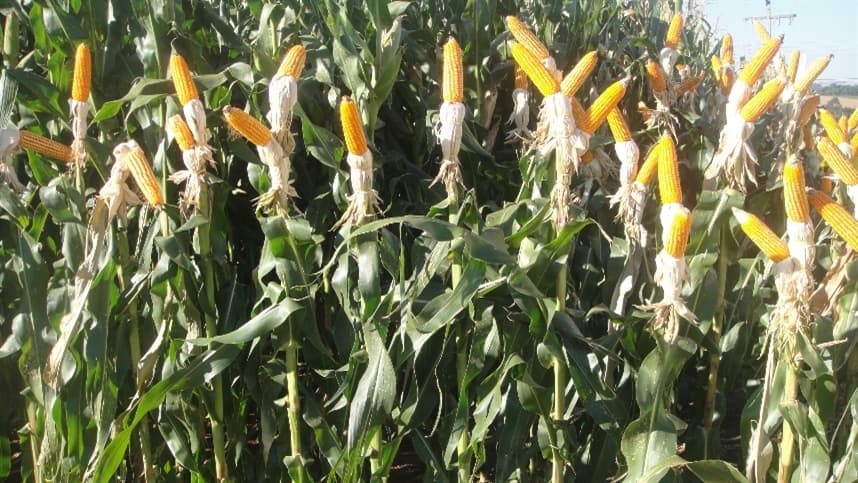
Os estoques mundiais de milho foram estimados em 281,94 milhões de toneladas na safra 2026/27, alta de 0,53% em relação a outubro, segundo dados divulgados pelo Instituto Mato-grossense de Economia Agropecuária (Imea). O avanço da produção na América do Sul compensou o corte na oferta dos Estados Unidos, enquanto a menor disponibilidade norte-americana sustenta os preços no mercado disponível.
Em novembro de 2026, o Departamento de Agricultura dos Estados Unidos (USDA) reduziu a estimativa de produção de milho norte-americano para 403,71 milhões de toneladas na safra 2026/27, queda de 0,88% em relação ao levantamento de outubro. A revisão ocorreu em função da menor produtividade.
Com a redução da oferta, a demanda também foi revisada para baixo, em 0,31%. No entanto, o recuo foi menos intenso que o corte na produção, levando os estoques finais dos Estados Unidos a cair 4,90%, para 44,67 milhões de toneladas.
Na América do Sul, o cenário foi diferente. A estimativa de produção brasileira de milho foi elevada para 141 milhões de toneladas, avanço de 1,44%. Na Argentina, a projeção chegou a 57 milhões de toneladas, alta de 3,64%. O aumento da oferta nos dois países amplia a competitividade sul-americana no mercado internacional e contribui para compensar a redução da produção norte-americana.
No Brasil, a demanda interna foi revisada para 147 milhões de toneladas na safra 2026/27, crescimento de 1,38%. Já na Argentina, a expectativa de uma nova safra recorde sustenta a projeção de demanda em 57,70 milhões de toneladas.
O aumento da produção sul-americana superou o efeito do corte na oferta dos Estados Unidos e elevou a estimativa dos estoques finais mundiais de milho para 281,94 milhões de toneladas, alta de 0,53% em relação a outubro, segundo dados divulgados pelo Imea. O resultado indica maior disponibilidade global do cereal ao fim da temporada, apesar da redução projetada para os estoques norte-americanos.
A menor oferta nos Estados Unidos tem contribuído para sustentar os preços do milho no mercado disponível. Entretanto, os elevados estoques mundiais de passagem podem pressionar as cotações futuras. O comportamento dos preços dependerá, entre outros fatores, do equilíbrio entre a disponibilidade global e a demanda pelo cereal. Nesse cenário, o avanço da produção na América do Sul ganha relevância para a competitividade dos países exportadores e para as perspectivas do mercado internacional.