

Fertilizantes devem ter preços diferentes até o fim de 2026
Nitrogenados podem subir enquanto potássio mantém estabilidade
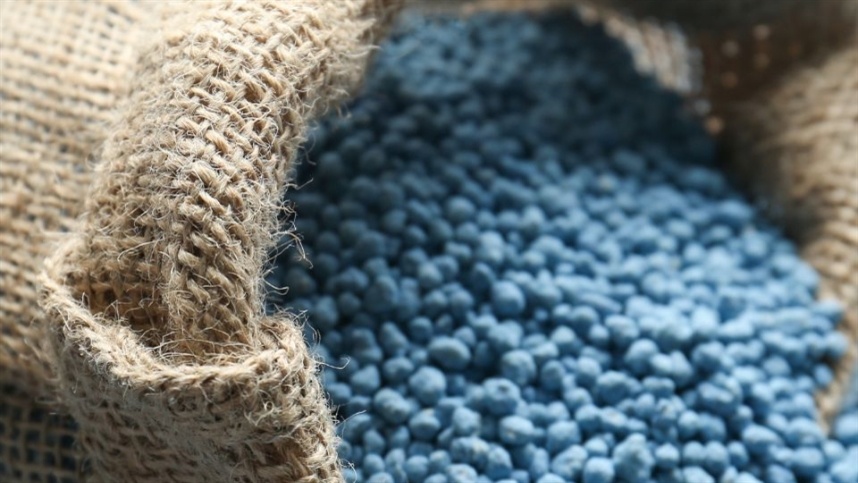 Foto: Canva
O mercado global de fertilizantes deve apresentar comportamentos distintos no último trimestre de 2026, com possíveis quedas nos fosfatados, maior estabilidade no Potássio e preços firmes para os nitrogenados. Segundo dados divulgados pela StoneX na 37ª edição do Relatório Trimestral de Perspectivas para Commodities, lançada em 8 de outubro, as tensões geopolíticas, as restrições comerciais e os gargalos logísticos continuarão influenciando os preços e as decisões de compra dos produtores rurais.
A evolução da semeadura da soja no Brasil marca o encerramento da principal janela de importação de fertilizantes fosfatados e potássicos. Como a cultura responde por mais de 40% do consumo nacional desses insumos, a tendência é de desaceleração das importações e redução da pressão compradora nos portos brasileiros nos próximos meses.
Apesar disso, a StoneX avalia que o cenário internacional, marcado por conflitos e restrições logísticas, limita a possibilidade de quedas expressivas nas cotações. “Historicamente, a desaceleração das compras brasileiras de fertilizantes após o plantio da soja costuma gerar alívio nos preços. Neste ano, porém, o cenário internacional continua muito imprevisível e pode limitar movimentos mais acentuados de baixa, especialmente nos fosfatados”, afirma Tomás Pernías, analista de Inteligência de Mercado da StoneX.
Uma eventual redução nos preços de fertilizantes como MAP e TSP pode ter impacto restrito sobre a safra atual, já que grande parte das necessidades de adubação da soja foi adquirida ao longo do ano, em um período de custos elevados e pressão sobre as margens dos produtores.
Nesse cenário, eventuais correções de preços no quarto trimestre tendem a beneficiar principalmente agricultores que ainda precisam comprar insumos para 2027 ou para a segunda safra.
Outro fator é o intervalo entre as mudanças nas cotações internacionais e sua chegada ao mercado brasileiro. O tempo necessário para internalização e distribuição dos fertilizantes pode atrasar o repasse das reduções ao produtor. “Mesmo que ocorram reduções no mercado internacional, existe um intervalo logístico considerável até que esses valores sejam percebidos pelo produtor brasileiro. Em muitos casos, a janela de oportunidade pode ser bastante limitada”, explica Pernías.
A desaceleração da demanda brasileira representa um fator de pressão baixista, mas, segundo a StoneX, quedas mais intensas nos fosfatados dependem de uma recuperação efetiva da oferta global. A disponibilidade reduzida de produtos provenientes do Oriente Médio, as restrições chinesas às exportações de MAP e DAP e os elevados custos do enxofre continuam limitando a capacidade de expansão da produção mundial.
Embora existam sinais de melhora na oferta de enxofre de países como Rússia e Cazaquistão, o mercado ainda não alcançou um equilíbrio definitivo. “A recuperação mais consistente dos fosfatados depende não apenas de uma demanda mais fraca, mas também de um aumento efetivo da oferta global. No momento, ainda existem gargalos importantes ligados ao enxofre e à disponibilidade de produto exportável”, destaca o analista.
Entre os principais grupos de fertilizantes, os nitrogenados aparecem como os mais expostos a fatores de sustentação dos preços no quarto trimestre. A StoneX avalia que ureia, sulfato de amônio e nitrato de amônio podem continuar com cotações firmes durante boa parte do período. Um dos fatores é a sazonalidade brasileira. O período coincide tradicionalmente com o aumento das importações de nitrogenados para abastecer a segunda safra de milho, mantendo os compradores nacionais ativos no mercado internacional. Como o Brasil está entre os maiores importadores mundiais desse grupo de fertilizantes, o ritmo das compras brasileiras continua influenciando a formação dos preços.
Além disso, as incertezas relacionadas ao conflito no Oriente Médio mantêm o mercado em alerta. A região responde por uma parcela importante da oferta global de amônia e ureia.
Caso não haja avanços nas negociações diplomáticas envolvendo Estados Unidos e Irã, a navegação pelo Estreito de Ormuz poderá continuar enfrentando limitações, com possíveis impactos sobre os fluxos comerciais. “O mercado de nitrogenados permanece muito sensível à evolução do conflito no Oriente Médio. Qualquer dificuldade adicional na logística marítima ou no fornecimento de gás natural pode gerar novas pressões altistas sobre os preços internacionais”, afirma Pernías.
A demanda indiana também está entre os fatores acompanhados pelo mercado internacional. As incertezas sobre a produção agrícola local, relacionadas à intensidade das monções, podem levar o país a ampliar as compras de ureia para recompor estoques até o final do ano, especialmente em dezembro. Ao mesmo tempo, a valorização internacional do milho pode contribuir para aumentar o consumo global de fertilizantes nitrogenados.
Preços mais altos do cereal tendem a melhorar as relações de troca para os produtores e podem estimular a expansão da área plantada em mercados importantes, como os Estados Unidos. Esse movimento ampliaria a necessidade de adubação nitrogenada nos próximos ciclos.
Entre os principais nutrientes agrícolas, o cloreto de potássio deve manter o comportamento mais previsível até o encerramento de 2026. A StoneX não identifica riscos relevantes de oferta para os próximos meses e considera que os estoques globais permanecem confortáveis, reduzindo a probabilidade de oscilações bruscas nas cotações.
Esse cenário mantém relações de troca mais favoráveis para produtores brasileiros de soja e milho, especialmente para aqueles que pretendem antecipar compras destinadas à segunda safra ou garantir o abastecimento futuro. “O Potássio segue sendo o fertilizante com melhor relação risco-retorno neste momento. Diferentemente de outros nutrientes, o mercado apresenta maior conforto em termos de abastecimento e menor sensibilidade aos conflitos geopolíticos atuais”, destaca Pernías.
A avaliação da StoneX é de que o mercado encerrará 2026 sem uma tendência única para todos os nutrientes. A desaceleração sazonal das compras brasileiras pode favorecer ajustes nos preços dos fosfatados e contribuir para a estabilidade do potássio.
Já os nitrogenados permanecem expostos a riscos de alta relacionados aos conflitos internacionais, à logística marítima e à demanda de grandes importadores. “O mercado de fertilizantes encerra 2026 sem um direcionamento único. Há espaço para algum ajuste nos fosfatados, estabilidade no potássio e possibilidades de continuidade da firmeza nos nitrogenados. Mais do que nunca, a evolução dos conflitos internacionais continuará sendo determinante para a formação dos preços globais”, conclui Pernías.
Para os produtores brasileiros, acompanhar a evolução das cotações internacionais, os custos logísticos e as necessidades de compra para os próximos ciclos será importante para avaliar o momento de aquisição dos insumos e reduzir a exposição às oscilações do mercado.

