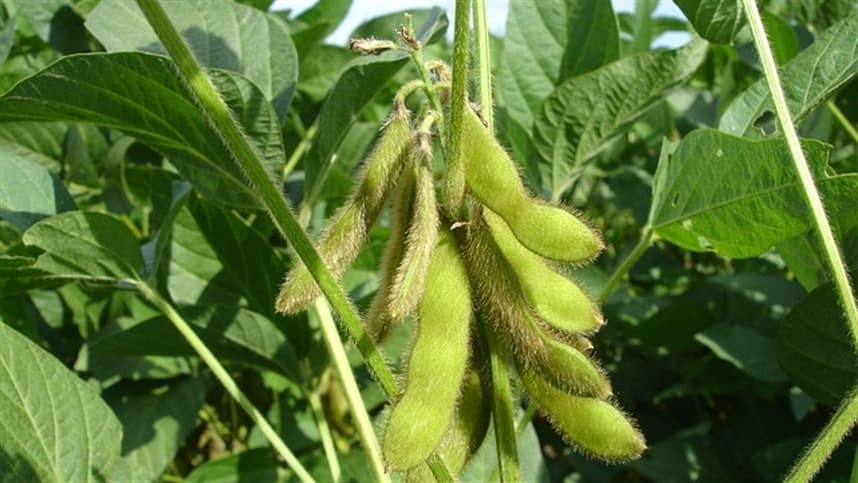
No Brasil, mesmo com o câmbio retornando à marca dos R$ 4,88 por dólar e os prêmios portuários mantendo-se relativamente resultantes em termos médios, as condições climáticas desfavoráveis na América do Sul, marcadas por excesso de chuvas no sul e seca no centro-norte , estão causando atrasos no planejamento e gerando preocupações crescentes. Segundo a análise da Central Internacional de Análise Econômica e de Estudos de Mercado Agropecuário (CEEMA), esse cenário está começando a confirmar nos prêmios futuros e em Chicago, onde os valores subiram mais de 50 centavos de dólar por bushel nos primeiros seis dias úteis de novembro, exercendo pressão ascendente sobre os preços da soja.
Diante desse contexto, a média de preço no Rio Grande do Sul encerrou a semana em R$ 136,41 por saco, enquanto as principais praças trabalharam com valores em torno de R$ 138,00 por saco. Nas demais regiões do país, os preços da oleaginosa oscilaram entre R$ 118,00 e R$ 128,00 por saco.
É importante ressaltar que, até 03 de novembro, o plantio da soja no Brasil atingiu 50,7% da área esperada, em comparação com 64,6% no mesmo período de 2022 e uma média histórica de 59,5%. O Mato Grosso liderou com 83,3% da área semeada, o Rio Grande do Sul registrou apenas 3% (15% na média histórica), e o Paraná alcançou 73%, conforme dados do Pátria Agronegócios, Imea, Emater e Deral.
Por outro lado, a comercialização antecipada da safra 2023/24 atingiu 24,2% no início desta semana, superando os 20,6% registrados no mesmo período do ano passado, mas ainda abaixo da média histórica de 34,5%. Em relação à última colheita, as negociações alcançaram 89,5%, ficando abaixo da média histórica de 94,2% para este período do ano. Os Produtores estão aguardando respostas nos preços nas próximas semanas, aproveitando a flexibilidade na comercialização.
Finalmente, no âmbito das exportações brasileiras de soja, a Associação Nacional dos Exportadores de Cereais (Anec) prevê um recorde de até 102 milhões de toneladas para o ano atual. Estima-se que em novembro as exportações alcancem 5,15 milhões de toneladas, elevando o total de janeiro a novembro para 98,2 milhões de toneladas. Esse volume supera em mais de 20 milhões de toneladas o total embarcado em todo o ano de 2022, refletindo uma oferta mais expressiva do produto. Quanto ao farelo, as exportações podem atingir 20,7 milhões de toneladas no ano.