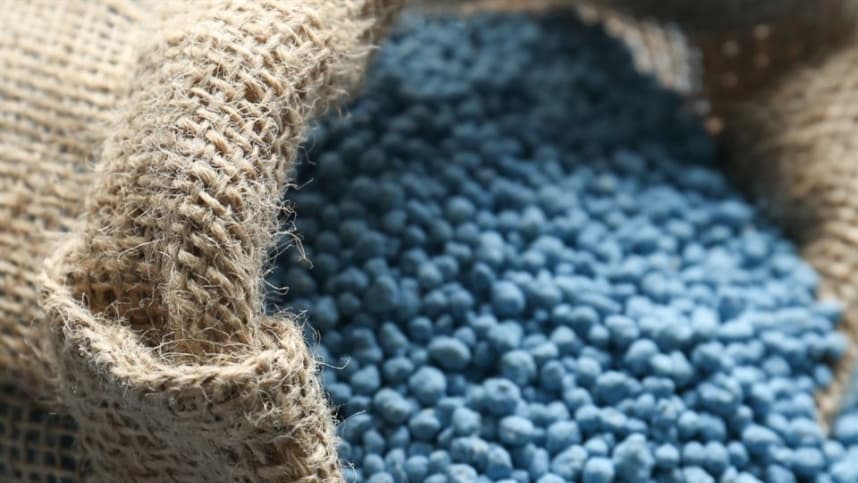
As importações brasileiras de fertilizantes ganharam ritmo em outubro de 2026, impulsionadas principalmente pelo aumento das entregas de Ureia e sulfato de amônio. Apesar da maior entrada de produtos no país, as compras antecipadas para a segunda safra 2026/27 continuam mais lentas que no ano anterior, em um cenário de preços elevados para determinados nutrientes, pressão cambial e cautela dos produtores, segundo o boletim Agro Mensal do Itaú BBA.
As importações de ureia alcançaram 1,1 milhão de toneladas em outubro, o maior volume mensal registrado em 2026. Mesmo com a aceleração, o resultado permaneceu 6,5% abaixo do observado em outubro de 2025, indicando que a recuperação do fluxo de entregas ainda não foi suficiente para superar o desempenho do ano anterior.
No início de novembro, a ureia foi negociada a aproximadamente US$ 467 por tonelada na condição CFR Brasil, valor que considera o custo do produto e do frete até o porto de destino. A cotação apresentou pequena redução de 0,5% nos 30 dias anteriores, caracterizando relativa estabilidade das referências internacionais.
Apesar do aumento das entregas nos portos, o ritmo de aquisição de fertilizantes nitrogenados para a safrinha permaneceu inferior ao registrado no ciclo anterior. A postura mais cautelosa dos compradores está associada à necessidade de avaliar os custos de produção e a disponibilidade financeira para antecipar os insumos.
No segmento de fosfatados, os preços continuam em patamar elevado. O fosfato monoamônico (MAP) foi negociado a US$ 840 por tonelada CFR Brasil no início de novembro, mantendo estabilidade em 30 dias, mas acumulando valorização de 32% em relação ao mesmo período de 2025.
Diante desse cenário, o superfosfato simples (SSP) manteve vantagem competitiva sobre o MAP quando considerada a comparação de custo por ponto de P₂O₅. Entretanto, a valorização de 7% do SSP nos 30 dias anteriores reduziu parte dessa diferença, exigindo atenção à relação entre preço e concentração de nutrientes.
As importações de superfosfato simples também apresentaram desaceleração. Em outubro, o volume alcançou 116 mil toneladas, queda de 36% em relação a setembro e de 49% na comparação com outubro de 2025. O resultado mostra redução importante no fluxo de entrada do produto, mesmo em um período de preparação para a próxima temporada agrícola.
Entre os principais fertilizantes, o cloreto de potássio (KCl) apresentou o comportamento de preços mais estável. No início de novembro, a cotação ficou próxima de US$ 357 por tonelada CFR Brasil, crescimento de apenas 0,7% em 30 dias e valor praticamente equivalente ao observado um ano antes.
A disponibilidade de potássio permaneceu confortável. As importações brasileiras de KCl somaram aproximadamente 1 milhão de toneladas em outubro, aumento de 20% em relação ao mesmo mês de 2025. O volume contribuiu para reduzir a pressão por antecipação das compras, diferentemente do comportamento observado em segmentos com custos mais elevados.
O câmbio, entretanto, acrescentou pressão aos custos dos fertilizantes em moeda nacional. Segundo a análise do Itaú BBA, o dólar apresentou valorização próxima de 10% na passagem de outubro para novembro, encarecendo os produtos importados que ainda precisam ser adquiridos pelos agricultores.
A condição financeira dos produtores também interfere nas decisões de compra. A comercialização de milho abaixo da média histórica e a ausência de uma recuperação consistente dos preços do cereal em reais limitam a geração de caixa, reduzindo a disposição para antecipar aquisições de fertilizantes.
Esse conjunto de fatores contribui para manter parte dos compradores em posição de espera, especialmente nos mercados de nitrogenados e fosfatados. A decisão de aquisição depende não apenas das cotações internacionais, mas também da evolução cambial e da relação entre os preços dos fertilizantes e os valores esperados pela comercialização da produção agrícola.
Para os próximos meses, o mercado deverá acompanhar a continuidade das importações, a formação dos custos em reais e o avanço das compras para a segunda safra de 2027. Embora a oferta disponível seja confortável em determinados segmentos, a combinação de câmbio elevado e menor liquidez dos produtores continuará influenciando o calendário de aquisição dos insumos.