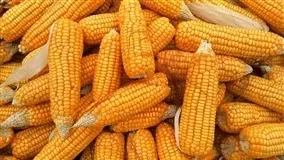
O mercado de milho começa a semana de 9 de novembro com preços em recuperação no Brasil, sustentados pela maior atividade dos compradores, pela demanda das indústrias de ração e das usinas de etanol e pelo dólar elevado. Segundo dados divulgados pela Grão Direto, na análise Direto do Campo, produzida pela Grainsights nesta segunda-feira (9), o cenário combina firmeza no mercado interno, avanço do plantio da safra de verão e expectativa de ajustes na produção norte-americana pelo Departamento de Agricultura dos Estados Unidos (USDA).
O mercado interno de milho apresenta sinais de firmeza, com compradores mais dispostos a pagar preços maiores para recompor os estoques no curto prazo. Ao mesmo tempo, os vendedores mantêm suas pedidas, contribuindo para a recuperação das cotações.
Segundo dados divulgados pela Grão Direto, a demanda doméstica permanece aquecida, impulsionada pelo consumo do cereal na produção de ração para aves e suínos e pela atividade das usinas de etanol de milho.
Esse movimento oferece sustentação aos preços e indica uma tendência de demanda consistente no mercado brasileiro. Na Bolsa Brasileira (B3), entretanto, o contrato com vencimento em novembro segue praticamente estável, sinalizando equilíbrio no curto prazo.
O câmbio continua sendo um fator importante para a formação dos preços do milho. Com o dólar elevado, a paridade de exportação melhora e os preços nos portos sobem, ajudando a sustentar as cotações internas.
Embora o mercado brasileiro dependa menos das exportações de milho do que de outros fatores ligados à demanda doméstica, a valorização da moeda norte-americana contribui para a competitividade do cereal no mercado externo.
O cenário, porém, traz efeitos distintos para os produtores. Segundo dados divulgados pela Grão Direto, o dólar mais alto favorece os preços em reais e a competitividade nos portos, mas também encarece fertilizantes, defensivos agrícolas e operações de crédito vinculadas à moeda norte-americana.
No campo, o plantio do milho verão está em andamento, enquanto a Companhia Nacional de Abastecimento (Conab) projeta aumento da área cultivada nesta safra.
Para a segunda safra, o avanço antecipado da semeadura da soja abre uma janela favorável ao plantio do milho no início do ano. A oportunidade, no entanto, dependerá das condições climáticas dos próximos meses.
A evolução do clima será determinante para o aproveitamento dessa janela e para o desenvolvimento das lavouras. Assim, mesmo com perspectivas favoráveis para o calendário de semeadura, ainda há incertezas sobre as condições de produção da safrinha.
No mercado internacional, os contratos de milho negociados em Chicago continuam pressionados pela ampla oferta norte-americana. A expectativa para o relatório do USDA, previsto para terça-feira (10), é de uma pequena redução nas estimativas de produtividade e produção de milho dos Estados Unidos. Os estoques finais, por sua vez, devem permanecer praticamente estáveis em relação ao levantamento anterior. A colheita norte-americana está ligeiramente atrasada em comparação com a média, mas continua avançando.
Segundo dados divulgados pela Grão Direto, uma eventual redução dos estoques finais acima do esperado poderia dar algum suporte às cotações internacionais. Ainda assim, o impacto para os produtores brasileiros tende a ser limitado.
O dólar está próximo de R$ 5,50, no maior nível do ano segundo a taxa de referência do Banco Central, refletindo a cautela dos investidores em relação às contas públicas e à definição da equipe econômica do novo governo. A agenda econômica desta semana inclui indicadores e decisões que podem influenciar o câmbio e, consequentemente, os preços agrícolas.
Na terça-feira (10), o mercado acompanha a ata do Comitê de Política Monetária (Copom), que detalha a decisão do Banco Central de manter a taxa Selic em 13,75% ao ano, além dos dados de inflação ao consumidor dos Estados Unidos. Na quinta-feira (12), a atenção se volta ao Índice Nacional de Preços ao Consumidor Amplo (IPCA) de outubro.
O Boletim Focus do Banco Central também indica mudança nas expectativas do mercado, com projeções de Selic e dólar um pouco mais elevados para o fim do ano e ausência de expectativa de novos cortes de juros em 2026.
Para o produtor de milho, a combinação entre câmbio, juros e custos de produção exige atenção. Embora o dólar elevado possa melhorar a remuneração em reais, o encarecimento dos insumos e do financiamento pode pressionar as margens da atividade.
O mercado brasileiro começa a semana com sustentação da demanda interna e compradores mais ativos, enquanto o câmbio elevado contribui para manter os preços firmes. No cenário internacional, a divulgação do relatório do USDA pode provocar ajustes nas cotações, mas a ampla oferta norte-americana continua sendo um fator de pressão.
No Brasil, o avanço do plantio do milho verão e a janela para a segunda safra são pontos importantes para acompanhar. A evolução do clima, os custos de produção e os próximos movimentos do câmbio devem influenciar as perspectivas para o mercado nas próximas semanas.