A Agrometrika realizou, no período de 07 a 28 de novembro de 2017, uma pesquisa de performance de crédito para avaliar o desempenho de pagamento na safra 2016/17. Foram elaborados dois questionários, um voltado às indústrias de insumos e outro para as revendas (distribuidores). No total, foram obtidas 81 respostas, sendo 43 para o primeiro grupo e 38 para o segundo.
Apresentação dos Resultados
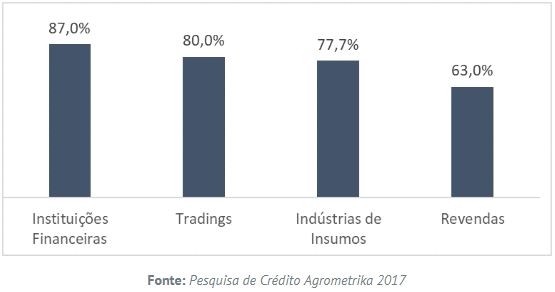
Primeiramente, apresentamos a proporção de recebimentos pontuais dos quatro grupos de clientes que participaram da pesquisa na Safra 2016/17. Verifica-se que as instituições financeiras apresentaram o maior nível médio de pontualidade, com 87,0%. Em seguida, temos as tradings, com grau de pontualidade de 80,0% e as indústrias de insumos com 77,7%. As revendas tiveram o menor nível de pontualidade média na Safra 2016/17, com 63,0%. O gráfico abaixo demonstra esses resultados:
Figura 1 – Pontualidade média do recebimento na Safra 2016/17
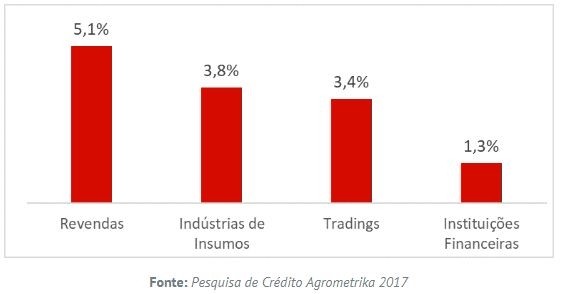
Para os atrasos acima de 90 dias, o maior nível médio de atrasos foi observado nas revendas, com a proporção de 5,1% do total de crédito concedido. Em seguida, temos as indústrias de insumos, com 3,8% de atraso e as tradings, com a média de 3,4%. As instituições financeiras obtiveram o melhor resultado, com 1,3% de nível médio de atraso. Destaca-se que os “atrasos acima de 90 dias” podem ser considerados como o grau de inadimplência.
Figura 2 – Atrasos acima de 90 dias na Safra 2016/17
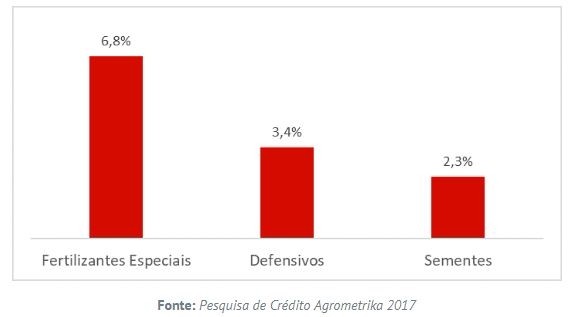
No próximo gráfico, é feita uma abertura do nível de atraso acima de 90 dias por tipo de insumo fabricado pela indústria, a saber: 1 – defensivos; 2 – sementes e 3 – fertilizantes especiais. O segmento de fertilizantes especiais foi o com maior percentual de atraso, com 6,8%. As indústrias de defensivos apresentaram média de 3,4% de atraso e a de sementes, 2,3%. A figura abaixo apresenta os resultados obtidos:
Figura 3 – Atraso acima de 90 dias por segmento da Indústria de Insumos
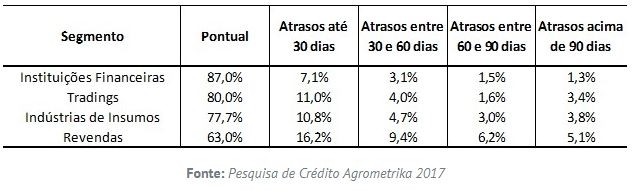
Na próxima tabela, é apresentada a distribuição dos recebimentos por intervalo de atrasos de 30 dias. A escolha desse intervalo de 30 dias foi baseada na existência da Resolução do Conselho Monetário Nacional 2.682/1.999 do Banco Central, que prevê a constituição de provisão de crédito para a segurança do sistema financeiro em função de dias de atraso.
Tabela 1 – Distribuição do recebimento na Safra 2016/17
Levando-se em conta a distribuição do recebimento representada na tabela anterior, calculamos os dias médios de atraso de recebimento na Safra 2016/17. Para fins metodológicos, adotamos o prazo médio de 15 dias para atrasos até 30 dias e 120 dias para atrasos superiores a 90 dias. Vide o resultado no gráfico abaixo:
Figura 4 – Dias médios de atraso na Safra 2016/17
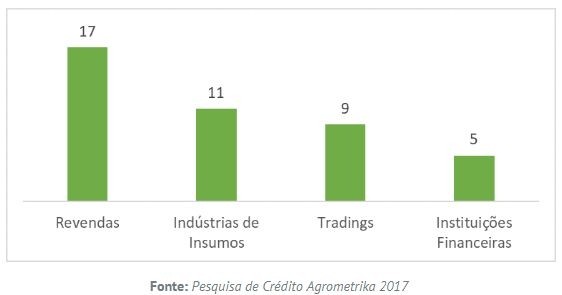
Com 5 dias de atraso médio, as instituições financeiras apresentaram o menor período médio de atrasos; as tradings e indústrias de insumos apresentaram atrasos médios de 9 e 11 dias, respectivamente, na Safra 2016/17. Já os distribuidores apresentaram uma média de atraso mais elevada, de 17 dias.
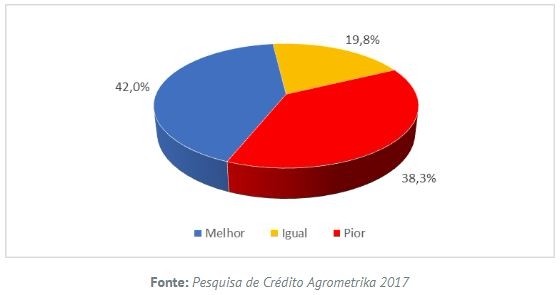
No gráfico seguinte, temos a distribuição das respostas de todas as empresas em relação à percepção dos gestores de crédito sobre a qualidade do recebimento do crédito em comparação às safras anteriores. Diferentemente das perguntas anteriores, trata-se de uma questão de cunho qualitativo. No geral, para 42% dos entrevistados, a safra 2016/17 foi considerada melhor do ponto de vista de recebimento; 19,8% das empresas consideraram igual aos anos anteriores e 38,3% a consideraram pior. Vide o resultado a seguir:
Figura 5 – Percepção da Performance de Recebimento na Safra 2016/17 em relação às anteriores
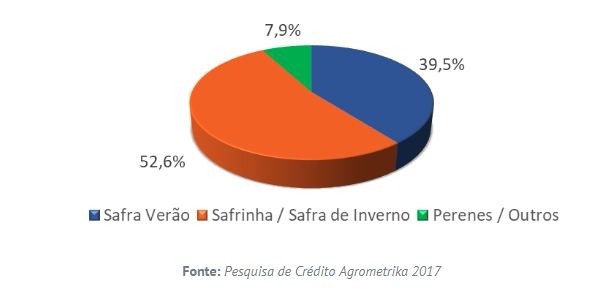
Por fim, no último gráfico, apresentamos a indicação de qual ciclo apresentou pior performance no recebimento do crédito. A Safrinha e Safrinha de Inverno foram apontadas por 52,6% das empresas entrevistadas como o pior ciclo; 39,5% dos entrevistados apontaram a Safra Verão como a de pior desempenho e, por fim, 7,9% dos entrevistados apontaram maiores problemas no recebimento das contas de culturas perenes e outros, tais como hortifrútis.
Figura 6 – Ciclo com a Pior Performance de Recebimento na Safra 2016/17.
Análise dos Resultados
De forma geral, não podemos dizer que 2017 foi um ano ruim para as áreas de crédito e recebimento. Os próprios resultados da nossa pesquisa indicam uma safra com performance de recebimento semelhante ou melhor às safras anteriores (61,8% das respostas). Foi um resultado muito melhor ao apresentado em nossa pesquisa de crédito da Safra 2015/16, quando 81% dos entrevistados indicaram “pior” ou “igual” (para acessar o resultado da pesquisa, clique aqui.
Apesar de os preços das principais commodities estarem em patamares abaixo da média histórica, a performance satisfatória é atribuída às boas condições climáticas, que favoreceram as colheitas recordes. Tivemos na safra 2016/17 de soja uma produção recorde, na casa das 114 milhões de toneladas, crescimento de quase 20% em relação à safra anterior. A safra, em sua totalidade, contou com um clima favorável e não houve atrasos no cronograma. No milho, a situação foi semelhante, com uma produção de quase 98 milhões de toneladas. Outra cultura que apresentou uma grande recuperação em relação à safra anterior foi o algodão, registrando um aumento de 19% na produção.
No entanto, nossos concorrentes internacionais tiveram essa mesma sorte e, por isso, os preços baixos das commodities provocaram atrasos de pagamento em algumas regiões, especialmente aquelas com logísticas mais desfavoráveis, como é o caso do Mato Grosso, com o milho safrinha.
Muitos dos comentários, obtidos na pesquisa, enfatizaram que os atrasos se deram em função da decisão dos produtores de protelar as vendas, com a expectativa de uma alta no mercado. O milho, que em meados de 2016, chegou a bater nos R$ 50,00/sc em Campinas, recuou para menos de R$ 26,00/sc nos meses de julho e agosto desse ano, frustrando os produtores rurais. Outros comentários destacaram que os atrasos e a inadimplência foram causados por problemas mais localizados nas safras de HF (hortifrúti).
Chama atenção o fato de que, mesmo com um aumento de 71% na produtividade de soja no MATOPIBA em relação à safra 2015/16, quase todas as respostas provenientes dessa região sinalizaram performance pior ou igual à da safra anterior. Isso corrobora com a nossa visão de que serão necessárias, pelo menos, mais duas safras boas para que os produtores rurais dessa região consigam quitar todos os créditos não pagos (dívidas renegociadas) da safra 2015/16.
Outra região com respostas majoritariamente negativas foi a do Sul de Minas, provavelmente devido à bienalidade negativa do café nesse ano. Por outro lado, a maior parte das respostas das revendas do Sudoeste de Goiás apontaram melhora no recebimento em relação à safra anterior. Isso pode ser atribuído à recuperação da produtividade de milho em 2017, após uma quebra de mais de 40% ocorrida em 2016. A 2ª safra e a safra de inverno apresentaram piores resultados do que a safra de verão. Além da supracitada queda no preço do milho, houve quebra de 27% na produtividade do trigo no Paraná e algo entre 25% e 40% de quebra no Rio Grande do Sul.
As instituições financeiras apresentaram a maior pontualidade e o menor nível de atrasos, em comparação às empresas do agronegócio. Existem diversas hipóteses para se explicar esse resultado, como maior exigência de garantias por parte dos bancos e preferência dos produtores em pagar primeiramente os bancos, que possuem mecanismos de enforcement mais eficientes, já que estão sob a supervisão da CMN (Conselho Monetário Nacional) e o Banco Central.
Perspectivas para 2018
Os resultados da nossa pesquisa indicam que os distribuidores de insumos apresentam a pior performance de recebimento, com menor nível de pontualidade e maior grau de atraso em comparação às outras empresas que atuam na cadeia do agronegócio. Essa própria deficiência no aspecto de recebimento do crédito – demonstrada nos números obtidos em nossa pesquisa – reforça, por um lado, a necessidade de melhoria de gestão na concessão de crédito e revela, por outro lado, uma fragilidade, que torna os empresários do sistema de distribuição mais vulneráveis em comparação às outras empresas do agronegócio.
Em 2017, observamos um amplo processo de fusões e aquisições, com participação de fundos de investimento e grupos estrangeiros, tanto no segmento da indústria, quanto no segmento da distribuição. Esse processo pode se intensificar em 2018, provocando uma concentração de mercado e consolidação de maiores grupos, com ganhos de escala e escopo. Além disso, no sistema de distribuição, tivemos anúncios importantes de pedidos de recuperações judiciais, que deixaram o mercado “assustado”. Acreditamos que esse processo pode se repetir e, até mesmo, aumentar em 2018, em um mercado que exige cada vez maior eficiência, para concorrer com os grandes grupos que estão surgindo.
Adicionalmente, em muitas regiões do Brasil, o nível de “vendas diretas” (venda da indústria diretamente para o produtor rural, sem a intermediação dos distribuidores) tem crescido em volume, o que preocupa muitos distribuidores de insumos, que estão perdendo clientes com esse movimento.
Muitas indústrias de insumos estão relatando forte atraso nas vendas para os distribuidores até o fim de 2017, em função dos altos estoques deixados nos 2 anos anteriores. Assim, a venda direta é encarada como uma forma de “compensar” essa queda do volume de vendas para o sistema de distribuição.
Em 2018, devemos ter um aumento do custo dos insumos no Brasil, em função do aumento do preço das matérias-primas importada da China, com o fechamento das fábricas nesse país por questões ambientais. Além disso, em função de 2018 ser um ano eleitoral, poderemos ter uma grande volatilidade cambial, o que irá afetar tanto os preços dos insumos, quanto os preços das commodities agropecuárias. Em qual sentido, ainda não sabemos.
As operações estruturadas, envolvendo o FIDC (Fundos de Investimento em Direitos Creditórios) e o CRA (Certificado de Recebíveis do Agronegócio), são movimentos importantes e que devem prosseguir em 2018, como forma de desintermediação bancária e captação de recursos sem onerar o balanço das empresas. Nesse sentido, a melhoria dos processos de gestão da carteira, seleção dos clientes, políticas de documentação e garantias, serão sinalizadores cada vez mais fundamentais para as empresas que desejarem se integrar com o mercado de capitais e obterem financiamento de capital de giro a um custo mais atrativo.
Equipe de Inteligência de Mercado Agrometrika:
Felipe Prince
Rafael Arruda
Rafael Azevedo
Tiago Merlo
Contato: [email protected]