

Boi gordo no RS e em São Paulo: o que a diferença de preços revela?
O mercado do boi gordo apresenta diferenças regionais que vão além do valor praticado em cada praça. No Rio Grande do Sul, características de rebanho e particularidades da comercialização tornam especialmente importante acompanhar a relação entre os preços gaúchos e o indicador de São Paulo, referência para formação dos preços dos contratos futuros negociados na B3.
Afinal, essa diferença representa um desconto ou prêmio para o boi gaúcho? Qual o comportamento em cada época do ano? E quais são as consequências para quem pretende proteger preços utilizando o mercado futuro?
Apresentação dos dados e metodologia:
1 – Diferencial de base: diferença entre o preço físico do boi gordo no RS e o indicador do boi gordo/ B3, convertido para a mesma unidade de medida. O indicador tem como referência o preço da arroba no mercado paulista. Pode haver prêmio (ágio) quando o preço estiver acima da praça de referência ou desconto (deságio) quando estiver abaixo de São Paulo;
2- Critérios para cálculo de base: foram utilizadas 371 coletas semanais do NESPRO, combinados com o Indicador do Boi Gordo CEPEA do mesmo dia ou pregão imediatamente anterior. Para converter o indicador para peso vivo, o valor da arroba foi dividido por 15 e o resultado multiplicado pelo rendimento de carcaça de 52,04%, correspondente a mediana do rendimento observado nos próprios dados do NESPRO.
3 – Período: de 10 de setembro de 2019 a 21 de outubro de 2026, definido em virtude da disponibilidade de dados;
4 – Limitação dos dados: Conforme metodologia citada, o Indicador CEPEA não inclui o ICMS e é livre de CERSS – antigo FUNRURAL. Tendo em vista que a convenção tributária das cotações do NESPRO não está documentada nos dados utilizados, pode haver uma possível diferença de comparabilidade estimada, neste estudo, em 1,5% a favor do preço gaúcho. Este efeito não foi descontado dos resultados e deve ser considerado na interpretação das diferenças observadas;
5 – Fontes de Pesquisa: os dados foram extraídos das fontes citadas abaixo e processadas pelo autor.
- CEPEA-Esalq/USP — Metodologia do Indicador de Preços do Boi Gordo CEPEA/B3, São Paulo, 26/09/2019,
- CEPEA-Esalq/USP — Indicador do Boi Gordo CEPEA/B3, série histórica diária
- NESPro/UFRGS — pesquisa semanal de preços do gado no RS · arquivos DADOS_NESPRO-2019a2026;
- NESPro/UFRGS — pesquisa semanal de preços do gado no RS
Uma base que oscilou ao longo de sete anos
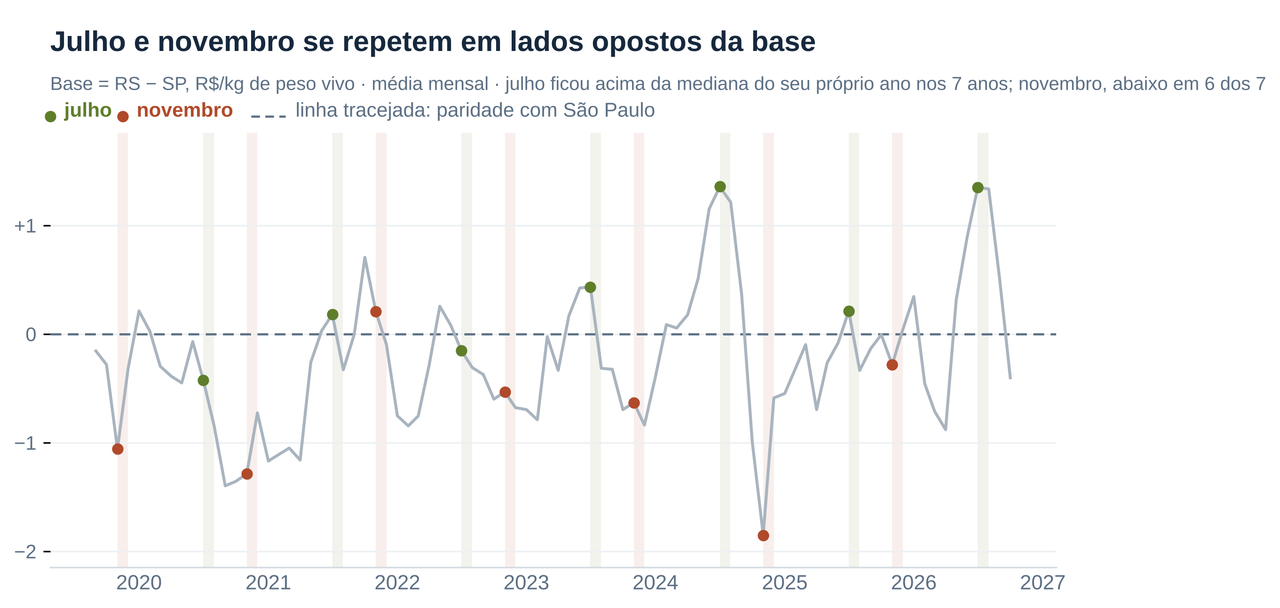
Fonte: NESPro/UFRGS (371 coletas semanais) e Indicador do Boi Gordo CEPEA/B3 · set/2019 a out/2026 · Indicador convertido a peso vivo por rendimento de carcaça de 52,04%
Os dados analisados não descrevem um estado periodicamente descontado que virou prêmio. A série apresenta episódios de ágio para o mercado gaúcho e momentos de deságio mais acentuado. Indicando a importância de se considerar a janela temporal ao se comparar as duas praças.
O desvio-padrão semanal da base foi de R$ 0,66 por quilo, diante de uma média de (-) R$ 0,24. Essa dispersão indica que a média isolada não descreve adequadamente o comportamento dos preços ao longo de todo o período.
O que explica, então: dois calendários que não batem
O que faz a base subir e descer com regularidade? A resposta aparece quando se decompõe o movimento nas duas praças separadamente. Para cada mês, foi calculado o quanto os preços gaúcho e paulista se afastam da média do seu próprio ano, assim removendo a tendência de longo prazo e deixando somente o padrão de calendário.
Mês | RS vs. média do ano | SP vs. média do ano | Base efetiva (média do mês) |
Janeiro | ?3,0% | ?1,0% | ?4,1% |
Fevereiro | ?2,0% | +0,3% | ?4,4% |
Março | ?0,7% | +1,2% | ?3,9% |
Abril | ?2,4% | ?0,1% | ?4,9% |
Maio | ?0,1% | ?2,9% | +0,6% |
Junho | +3,4% | ?2,4% | +3,4% |
Julho | +4,1% | ?2,6% | +4,9% |
Agosto | ?1,1% | ?3,3% | ?0,1% |
Setembro | ?2,9% | ?2,8% | ?2,7% |
Outubro | ?2,2% | +0,3% | ?4,9% |
Novembro | ?0,0% | +5,5% | ?8,0% |
Dezembro | +7,1% | +8,1% | ?4,8% |
Desvio percentual de cada praça em relação à média do seu próprio ano · NESPro/UFRGS e CEPEA/B3 · set/2019 a out/2026
Nota: as colunas de RS e SP são desvios percentuais em relação à média do seu próprio ano e, por construção, são centradas em zero. A coluna Base é a diferença percentual observada entre os dois preços, calculada semana a semana e pro mediada por mês do ano, sem recentrarem — por isso incorpora o nível médio de ?2,4% do período e não corresponde à subtração das duas colunas anteriores.
Os dois extremos sugerem atenção. Em julho, o Rio Grande do Sul está 4,1% acima da sua própria média anual — é a entressafra gaúcha, não há pasto de inverno em abundância, boi pronto escasso — enquanto São Paulo está 2,6% abaixo da sua média, em tese, no auge da safra do Centro-Oeste. Os dois mercados apresentam comportamentos sazonais opostos, favorecendo relativamente o preço gaúcho. O indicador da base chega a +4,9% em julho.
Em novembro acontece o inverso, e de forma mais acentuada: São Paulo dispara 5,5% acima da sua média, na entressafra do centro do país, enquanto o RS fica exatamente na média. Segundo os critérios deste estudo, o indicador sazonal da base chega a ?8,0%, representando o ponto mais desfavorável do calendário para o mercado gaúcho.
A análise dos perfis sazonais indica uma associação mais forte entre o comportamento da base e o calendário de preços de São Paulo do que com a própria sazonalidade gaúcha.
Os episódios de 2026 servem de ilustração: o prêmio apareceu em maio e se tornou deságio em outubro porque esses são, respectivamente, o início e o fim da janela em que os dois calendários divergem a favor do Sul.
Aspectos econômicos observados na relação entre os mercados do Rio Grande do Sul e de São Paulo.
O diferencial de base e o calendário. Os dados históricos apresentam variações sazonais relevantes na formação da base, com amplitude de aproximadamente 13 pontos percentuais entre julho (+4,9%) e novembro (-8,0%), superior à média anual de 2,4%. Na amostra analisada, a diferença entre a média anual e os comportamentos sazonais de julho e novembro, evidencia que a utilização isolada da média anual não representa integralmente as variações observadas naquele período. Esse comportamento descreve a amostra analisada, não constituindo garantia de repetição dos mesmos padrões em períodos futuros.
A importância de acompanhar São Paulo e o Rio Grande do Sul. A correlação de ?0,675 contra +0,394, sugere que o calendário paulista explica mais da base gaúcha do que o próprio calendário regional. Os resultados da análise indicam uma associação relevante entre a sazonalidade dos preços paulista e o comportamento da base gaúcha, especialmente nos meses de julho e novembro.
Atenção ao número de base sem considerar o contexto da janela temporal. O desvio padrão semanal da base corresponde a aproximadamente 2,75 vezes o valor absoluto da sua média, enquanto a autocorrelação de primeira ordem é de 0,925 sinalizando elevada persistência nos movimentos observados. Indicando um movimento lento e persistente, de modo que médias de janelas curtas carregam pouca informação nova e se descolam da média longa com facilidade. De acordo com os dados coletados, este movimento esteve visível entre agosto e outubro de 2026.
O que, talvez, mereça ser monitorado. Caso novembro de 2026 repetir o comportamento sazonal observado na série, haverá mais um indicativo da influência do calendário paulista sobre a formação da base gaúcha. Por outro lado, um comportamento diferente poderá sinalizar alterações na relação entre as duas praças, necessitando acompanhamento nas próximas observações.
Pode existir relação entre contrato futuro negociado na B3 e o mercado físico do Rio Grande do Sul?
O contrato futuro de boi gordo da B3 reflete o preço de São Paulo. Quem compra ou vende boi no Rio Grande do Sul e utiliza contratos futuros na bolsa não elimina integralmente o risco de preço. A análise permite observar que a utilização de contratos futuros não elimina integralmente o risco de preço, uma vez que permanece a exposição à diferença entre o mercado físico gaúcho e o indicador de referência da B3, denominado de risco de base.
Para avaliar melhor, foi analisado o quanto a oscilação do preço gaúcho diminui quando se vende o contrato de boi gordo na proporção de um para um, em horizontes de uma semana a doze meses — 371 coletas semanais, set/2019 a out/2026.
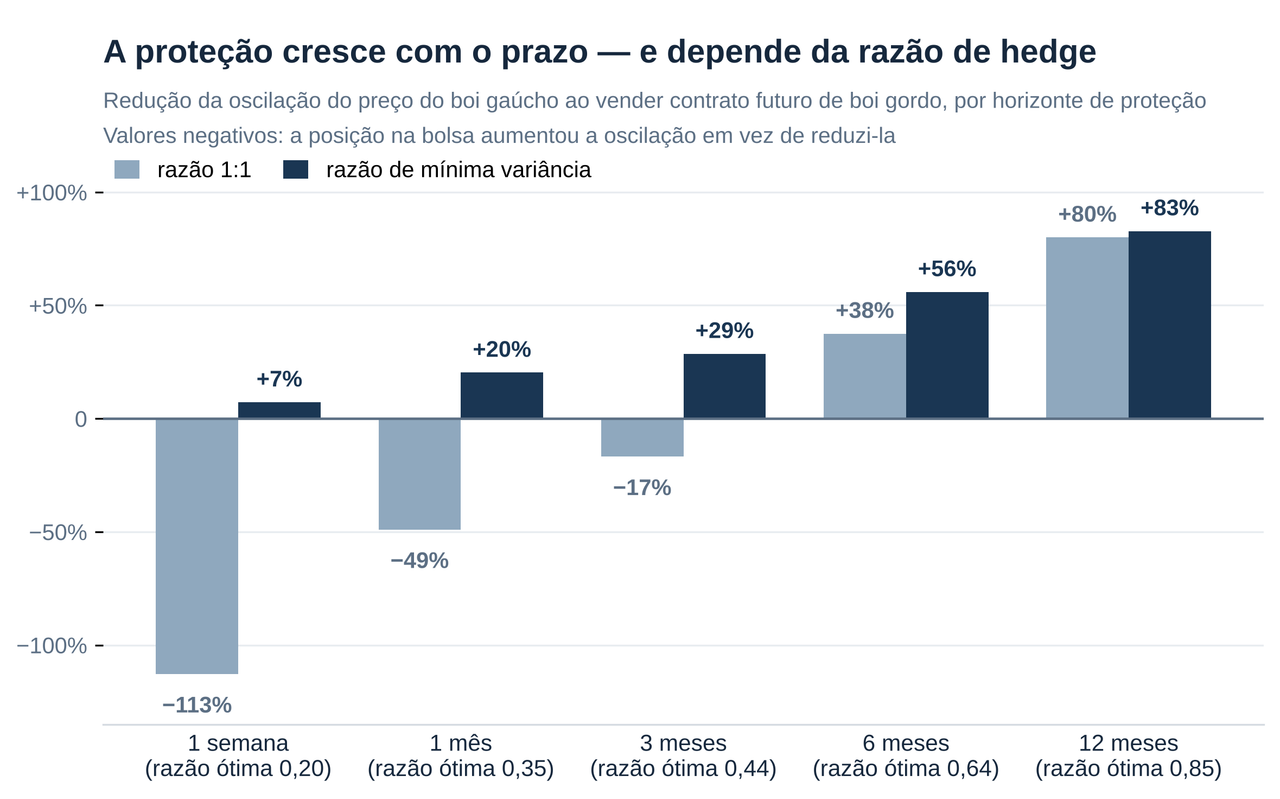
NESPro/UFRGS (371 coletas semanais) e Indicador do Boi Gordo CEPEA/B3 · set/2019 a out/2026 · elaboração do autor
Como o gráfico foi construído. Para cada horizonte — uma semana, um mês, três, seis e doze meses — comparou-se a variação do preço do boi gaúcho no período com a variação do Indicador CEPEA/B3 no mesmo período, sobre as 371 coletas semanais da amostra. A barra clara mede quanto da oscilação do preço gaúcho pode diminuir quando se desconta integralmente a variação do indicador, que é a proteção na razão 1:1. A barra escura utiliza a razão de mínima variância, estimada por regressão da variação do preço gaúcho sobre a variação do indicador: ela indica quanta exposição em bolsa corresponde a cada unidade de exposição física. Valores negativos significam que a posição na bolsa oscilou mais do que o próprio preço do boi no Rio Grande do Sul, ampliando a variabilidade do resultado em vez de reduzi-la.
Duas ressalvas de leitura. A primeira é que o resultado desfavorável no curto prazo decorre, em parte, do descasamento entre as fontes: a coleta do NESPro é semanal, enquanto o Indicador é diário. Substituindo o valor pontual do indicador pela média da mesma semana, o resultado da proteção na razão 1:1 para uma semana passa de ?113% para ?58%, ao passo que os horizontes de seis e doze meses permanecem praticamente inalterados. A segunda é que a razão de mínima variância foi estimada sobre a própria amostra e não é observável de antemão: na prática, quem faz hedge a estima com dados passados e convive com o erro dessa estimativa.
Na amostra analisada a estratégia de proteção (hedge) apresentou resultados favoráveis em horizontes mais longos. No curto prazo, a menor correlação entre os preços das duas praças limitou sua eficácia.
Conforme os parâmetros utilizados no estudo, os resultados demonstram que a eficácia da proteção simulada apresentou diferenças conforme o horizonte temporal, a exposição ao preço e o comportamento do risco de base. No horizonte de uma semana, a correlação entre as duas praças foi de apenas 0,27. Neste intervalo, a estratégia de proteção 1:1 analisada não reduziu a variabilidade dos resultados e, segundo os cálculos do estudo, ampliou-a.
À medida que o horizonte de análise aumenta, a relação entre os preços se torna mais próxima. A partir de seis meses, os resultados passam a indicar redução do risco medido, chegando a aproximadamente 80% no horizonte de 12 meses.
Os resultados também levantam uma questão importante: a simulação utilizou exclusivamente a relação de proteção 1:1. Relação essa que pode não representar o dimensionamento mais eficiente para todos os horizontes analisados. Portanto, os resultados apresentados não permitem estabelecer conclusões sobre a eficiência de outras proporções de proteção, tendo em vista que não foram objeto desta análise.
Pressuposições pela ótica do pecuarista.
O estudo apresenta a relação entre os contratos futuros e o mercado físico como um dos aspectos econômicos relacionados às decisões de confinamento, retenção de animais e comercialização com frigoríficos, considerando os riscos e as limitações identificados na amostra. Segundo o estudo, há indícios da importância em se avaliar o prazo e o tamanho da exposição para que esses estejam dimensionados de maneira adequada. Afinal, o objetivo principal é reduzir a exposição às oscilações de preços, sem ignorar o risco de base.
Os resultados da análise sazonal demonstram que o comportamento dos preços de São Paulo apresenta associação relevante com a formação da base gaúcha. Na amostra estudada, a diferença entre o preço físico do Rio Grande do Sul e o indicador de referência da B3 apresentou variações conforme a janela temporal analisada.
Implicâncias para o frigorífico.
De acordo com o que foi analisado nos dados, para o frigorífico que compra gado no Rio Grande do Sul, a relação entre o preço físico local e o indicador paulista também sugere acompanhamento. As diferenças entre as praças podem afetar o custo da matéria-prima e a previsibilidade das margens.
A utilização de contratos futuros e derivativos pode ajudar a gerenciar a exposição às oscilações do indicador de referência. Entretanto, o resultado da proteção depende da evolução do preço físico local, da base, além da adequação do tamanho da posição em bolsa à exposição efetiva da empresa.
Por isto, a análise conjunta do mercado físico e futuro é fundamental para avaliar a estratégia mais adequada.
Conclusão
A análise de preços do boi gordo no Rio Grande do Sul e em São Paulo mostra a importância de se considerar a sazonalidade e o horizonte de análise ao avaliar as diferenças entre os mercados.
Para pecuaristas e frigoríficos, acompanhar apenas a cotação do mercado físico ou do contrato futuro pode não ser suficiente. A relação entre as duas referências, conhecida como risco de base, também influencia o resultado de uma estratégia de proteção.
Os dados deste estudo indicam que essa relação varia ao longo do ano e que a eficácia do hedge depende do horizonte considerado. Isso reforça a necessidade de avaliar conjuntamente o mercado físico, o mercado futuro e a exposição econômica de cada operação.
O mercado via bolsa de valores pode ser uma ferramenta importante para o gerenciamento de risco de preços na pecuária. Seu uso, entretanto, exige planejamento, dimensionamento adequado das posições e compreensão dos riscos que permanecem após a proteção.
Mais do que acompanhar preços, é importante compreender como eles se relacionam e o que essa relação representa para o resultado da atividade.
Márcio R. Santos
Assessor de Investimentos – Cultivar Capital
Corretora Nova Futura Investimentos
F: (51) 99964-4025/ 3231-0315
Linkedin: www.linkedin.com/in/márcio-rodrigues-dos-santos-9342372a7
Instagram: @marciosantos483
Disclaimer Regulatório
Este material tem caráter meramente informativo e educativo. Não constitui e não deve ser interpretado como uma oferta, solicitação ou recomendação de compra ou venda de quaisquer ativos ou instrumentos financeiros.
As opiniões aqui expressas refletem exclusivamente a visão do autor na data de sua publicação e podem mudar sem aviso prévio.
Investimentos em ativos financeiros envolvem riscos, inclusive o risco de perda do capital investido. Rentabilidade passada não representa garantia de rentabilidade futura.
Recomenda-se que investidores avaliem cuidadosamente seus objetivos, situação financeira e perfil de risco antes de tomar quaisquer decisões de investimento, preferencialmente com o apoio de um profissional devidamente habilitado.
Eventuais estratégias de investimento em ativos financeiros ou derivativos agropecuários negociados na B3 e relacionados ao boi gordo ou a outras commodities envolvem riscos elevados, ajustes diários, chamadas de margens, a possibilidade de perdas significativas, inclusive superiores ao capital investido, e podem não ser adequadas a todos os perfis de investidor. A decisão de investir deve ser tomada de forma independente, com base em material técnico específico do produto e após avaliação do perfil de risco.
O autor atua como assessor de investimentos vinculado à Corretora Nova Futura Investimentos e, no exercício de suas funções, pode vir a recomendar ou intermediar produtos financeiros relacionados aos temas aqui discutidos, o que pode configurar potencial conflito de interesses. Ainda assim, o presente texto reflete exclusivamente sua visão pessoal na data de publicação.